
Table of Contents
【历史方法审计】EUR/USD 2018-07-20 波浪计数:从主观标注到可复现协议
本文最初发布于 2018 年 7 月 21 日,标题把分析日期写作 2018 年 7 月 20 日。旧版把一种艾略特波浪计数直接转成了 2–3 天的多空指令。那些价位和标签现已过期,只作为历史方法样本保留;本文不是当前交易信号,也不提供投资或个性化金融建议。
档案更正:两张图,而不只是一张 4 小时图
旧正文只谈到 4 小时图,但档案实际保存了 H1 与 H4 两张 EUR/USD 图。两图都没有显示分析提供者、数据供应商或生成时间。横轴上的日期和时刻只是坐标刻度,不能当作截图生成或发布的时间戳。
| 档案要素 | H1 图 | H4 图 |
|---|---|---|
| 可见周期 | EURUSD,H1 |
EURUSD,H4 |
| 可见波浪标注 | 红色 (c)、(d)、(e);蓝色 (iv) |
红色 (i)–(iv) 与 (a)–(e);蓝色 (iii)–(v) |
| 突出的水平位 | 约 1.17506、1.15735、1.14391 | 约 1.17506、1.15735、1.14391、1.13200 |
| 其他可见信息 | MACD(5,34,5)、RSI(14)、斐波那契标注 | MACD(5,34,5)、RSI(14)、斐波那契标注 |
| 来源与生成时间 | 图中未显示 | 图中未显示 |
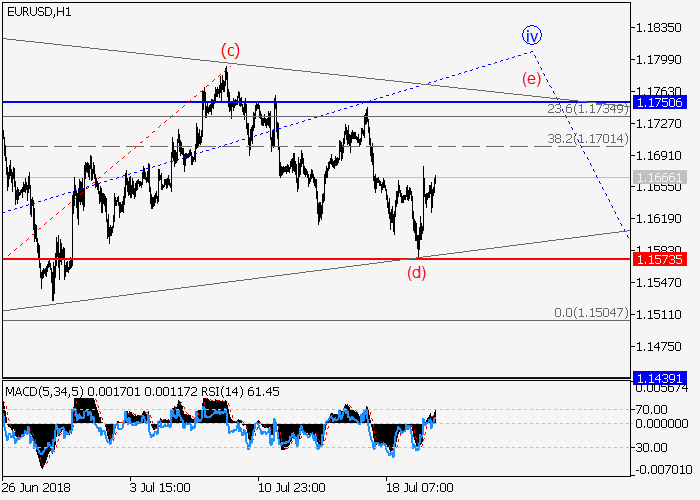
H1 历史图:虚线投影和波浪标签记录当时的分析设想,不代表实际后续路径。
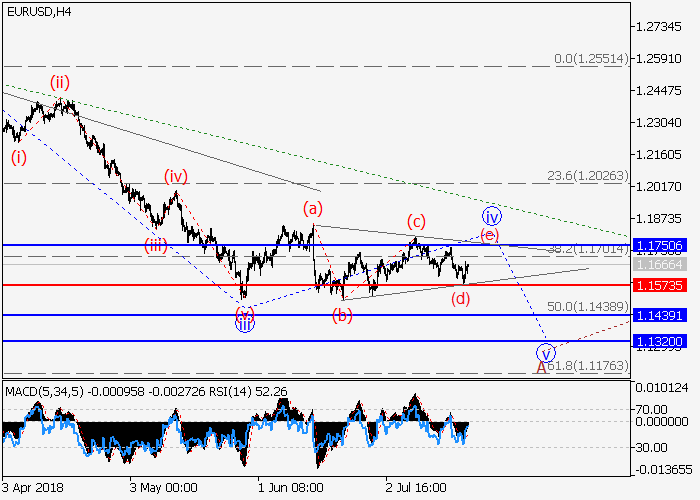
H4 历史图:原图中的主计数、三角形和目标区域均不是当前价位。
原分析提出了什么假设
旧正文把较高阶的 (2) 中 A 浪描述为向下发展,并把局部修正解释为 A 浪内较低阶的 IV 浪。其主计数认为 IV 浪呈三角形,(D) 已完成、(E) 正开始;由此给出约 1.1750 的上方目标,并把 1.1573 同时称为关键位和止损位,有效期写为 2–3 天。
备选情景则把低于 1.1573 与约 1.1440–1.1320 的下方区域联系起来。图中更精细的数字与正文经过取整的 1.1750、1.1573、1.1440 和 1.1320 不完全相同,本次审计两者都如实保留,不把它们合并成新的交易规则。
这是一套解释性计数:分析者根据已经显示的价格形态选择拐点、浪级、三角形边界与标签。档案没有保存确定拐点的算法、各标签必须满足的机器可判定条件、备选计数清单或计数被修改的版本记录。因此,另一位分析者无法仅凭旧正文严格复现同一计数。
解释性标注不等于可检验规则
波浪图可以是组织市场叙事的工具,但可检验预测还需要在结果出现前回答:用收盘、高低价、买价还是卖价识别拐点?最小反转幅度或确认 K 线数是多少?浪级如何分配?什么时候允许重标?如果主计数和备选计数同时存在,如何决定采用哪一个?
旧文给出了 1.1573 和 2–3 天,看似已有失效位和期限,但仍有歧义:
- 1.1573 是触及即失效,还是按某个周期收盘确认;使用买价、卖价还是中间价?
- 2–3 天从图表分析时、博客发布时间还是读者收到文章时开始;指日历日还是交易日?
- 主计数失效后,备选计数何时算触发,能否在同一根 K 线上回填标签?
- 图中虚线终点是概率情景、几何示意还是实际限价目标?
- 点差、佣金、加价、融资、滑点、延迟和跳空如何计入?
这些问题若在看到结果后才回答,就会产生前视、重绘和事后选择偏差。
官方日度观察只能限定背景
ECB 与 Federal Reserve/FRED 的日度系列可以提供日期级背景,但它们的采样时点和方法不同,也不是原图平台的可成交买卖报价。
| 日期 | ECB:每欧元美元参考汇率 | Federal Reserve/FRED:每欧元美元即期汇率 |
|---|---|---|
| 2018-07-19 | 1.1588 | 1.1604 |
| 2018-07-20 | 1.1670 | 1.1708 |
| 2018-07-23 | 1.1716 | 1.1702 |
ECB 说明,其参考汇率通常基于约 14:10 CET 的欧洲央行每日协调程序,约 16:00 CET 发布,只用于信息目的,不鼓励用于交易。FRED 的 DEXUSEU 来自美联储 H.10,注释为纽约中午用于外币电汇的买入汇率。7 月 21–22 日是周末,这两个日度系列没有相应工作日观察。
7 月 23 日两个官方观察都位于旧文 1.1573 与 1.1750 之间。这不能证明盘中未触及任一边界,也不能确定先后顺序。由于原始生成时间、博客时区、期限定义、报价侧、连续路径和成本都不完整,不能根据三个日度点宣告主计数命中或失效。
审计结论:方法与结果都未得到验证
本样本的结果标签是不可判定。原文确实保存了主计数、备选区域、一个关键位和粗略期限,这比没有失效概念更接近可检验假设;但它仍不足以还原一次可成交验证。
同样,后来行情即使在视觉上似乎符合某些波浪标签,也不能验证波浪方法。若允许事后移动浪级、改选拐点或只展示有利计数,几乎任何路径都可能被重新解释。验证对象必须是结果出现前冻结的计数算法、版本和判定规则,而不是结果出现后完成的图形故事。
可复现的波浪分析协议
1. 保存来源、数据和版本谱系
- 记录分析提供者、转载者、数据商、交易场所、符号、时区、生成时间、首次公开时间和检索时间;缺失项明确标为未知。
- 保存原始 OHLC 或买卖报价、图表参数、文本、图像和机器可读标签,并记录文件哈希。
- 每次重标都新增不可覆盖的版本,写明父版本、改动的拐点/浪级、改动理由以及当时可用的数据截止点。
- 分开披露付费、推荐、佣金或其他利益关系,不用品牌图代替来源记录。
2. 把主计数与备选计数写成规则
- 在看未来数据前定义拐点算法,例如固定百分比、波动率阈值或左右各若干根 K 线的局部极值;同时写明使用高低价还是收盘价。
- 定义允许的浪级、标签层级、三角形识别条件和标签冲突的解决顺序。参数一旦进入评估窗口就冻结。
- 至少保存一个主计数和所有满足规则的备选计数;为每个计数记录支持证据、反证与唯一标识,不在事后删除失败版本。
- 如果给计数分配概率,概率必须在结果前归一化并留档;没有校准方法时只报告排序,不伪造精确概率。
3. 事先规定失效、目标与期限
- 每个计数分别定义触发、价格失效、时间失效、目标构造和判定所用的报价侧与周期。
- 说明阈值是盘中触及、K 线收盘还是连续若干根确认;说明有效期使用日历时间还是交易时段。
- 预先规定主计数失效后是否、何时切换到备选计数,以及同一根 K 线同时跨越多个阈值时的顺序规则。
- 将“波浪计数被否定”与“模拟订单产生何种结果”分开记录。
4. 纳入可成交数据、成本与风险
- 盘中验证需要覆盖完整窗口、时间戳明确且足够细的买卖报价;日度参考值和事后截图不能还原执行路径。
- 把点差、佣金、加价、融资、滑点、延迟、跳空、部分成交和拒单纳入压力测试。
- 在模拟研究前设定单次和组合层面的最大可承受损失、总敞口和杠杆上限;没有失效位的计数不转换为仓位。
- 先在模拟环境检查记录、信号生成与执行逻辑。真实账户涉及所在地监管、对手方和资金风险,应另行核实。
5. 做走步式样本外评估
- 将开发区间、参数选择区间和完全未见的评估区间分开;每个时点只让算法看到当时已经完成的 K 线。
- 按固定时间表或预先规定的事件更新计数,禁止用未来拐点重绘旧版。任何人工干预都作为新版本计分。
- 与预先选择的简单基准比较,并报告样本数、覆盖率、不可判定率、主/备选切换次数、费用前后结果、最大回撤和最差样本。
- 连续计数和同一预测的修订彼此相关,不能当作独立胜例重复计分。
6. 如实报告假设结果
- NFA 关于假设业绩的规则和解释明确指出,假设结果通常带有事后观察优势,无法完整反映真实金融风险、流动性与滑点;其美国规则适用于相应会员及推广材料。
- 将模拟、回测、纸面信号和真实成交分开,不用“实时”字样模糊它们的性质。
- 报告全部重要假设、失败计数、费用和限制;一次方向吻合、精美标图或高命中率不能证明未来盈利。
- 未保存足够证据时,结论应是“不可判定”,而不是补画一组更合意的波浪。
今天如何阅读波浪分析
不要把本文的 2018 年标签和价位复制到今天。面对新的波浪图,先寻找可下载的数据、客观拐点规则、主计数与备选计数、明确失效、不可覆盖的版本历史和样本外记录。若只给一条漂亮路径,却不展示失败版本、成本与最大风险,它仍是解释,而不是已经验证的方法。
CFTC 提醒零售场外外汇客户核实交易商登记、纪律历史和完整条款,并注意交易商控制平台与显示价格、杠杆放大损益等风险。相关美国资料用于风险识别,不代替读者所在地的法律或个性化专业意见。
本次查阅的一手来源
- ECB 欧元外汇参考汇率说明
- ECB 2018-07-19 至 2018-07-23 EUR/USD 官方数据(CSV)
- Federal Reserve/FRED:DEXUSEU 序列、来源与方法注释
- Federal Reserve/FRED 2018-07-19 至 2018-07-23 数据(CSV)
- CFTC:交易外汇前应了解的八件事
- NFA 外汇交易监管指南
- NFA Compliance Rule 2-29:推广材料与假设业绩
核验日期:2026 年 9 月 1 日。图表来源与生成时间仍无法从现存档案独立确认;官方历史系列也可能修订,复核时应保存所用版本和检索日期。